Семейный бюджет без нервов: 7 правил, которые реально работают

yu150526.10.05
фото: Мобильный репортер/Агентство «Москва»

Зарплата пришла, и ее уже нет. Деньги будто сквозь пальцы утекают, а к концу месяца — снова долги, микрозаймы или просьбы занять у друзей. При этом соседи при таком же доходе умудряются делать ремонт, отдыхать на море и вообще не тужить. Как же так получается? Все просто: дело не в том, сколько получаешь, а в том, как этим распоряжаешься. И этому вполне реально научиться без сложных таблиц, жестких ограничений и финансового стресса.

Самые частые причины денежных проблем в семьях — банальны до жути. Люди не планируют траты, покупают что попало под настроение, пытаются казаться богаче, чем есть на самом деле, берут кредиты на ровном месте и не имеют никакой подушки безопасности. И тут важный момент: доход не гарантирует спокойствия. Семья с 50 тыс. может жить куда комфортнее, чем со 100, если умеет планировать, а вторая — нет, отмечает юрист Ришат Ахметов в своем блоге.

Что вообще такое семейный бюджет? Это просто план, как распределить деньги за месяц. Грубо говоря, понимание, сколько пришло и куда ушло. Ведение такого плана дает контроль — всегда знаешь, сколько можно потратить. Помогает копить на отпуск, квартиру, учебу детей. Создает подушку безопасности на черный день. И главное — убирает панику, когда случаются неожиданные траты.

Сначала надо выбрать, как будете вести бюджет. Вариантов несколько. Можно сложить все деньги в общий котел — это совместный бюджет. Подходит, если доходы примерно равные и цели общие. Можно разделить — каждый сам по себе, а общие расходы делятся пополам или пропорционально зарплате. Так выбирают те, кто ценит личную свободу. А есть смешанный вариант: часть денег в общий котел на семью, часть — лично каждому. Скажем, 70% на общее, 30 — личные. Главное — не меняйте систему резко, особенно если переходите с раздельной на совместную. Это требует времени и доверия.

Дальше выбираем метод планирования. Самый популярный — правило 50, 30 и 20. Половина дохода уходит на обязательные вещи: коммуналка, продукты, транспорт, кредиты. Тридцать процентов — на удовольствия: кафе, шопинг, хобби. И двадцать — в копилку и инвестиции. Способ подходит тем, у кого стабильный заработок и кто хочет откладывать, не зажимая себя во всем.

Есть метод Крайнова. Сначала откладываешь 10 — 20% в резерв, потом вычитаешь обязательные платежи. А остаток делишь на четыре равные части — это бюджет на каждую неделю. Если потратил недельный лимит за три дня, придется тянуть до воскресенья на одних макаронах или залезать в следующую неделю.

Есть и более детальный подход — 60, 10, 10, 10 и 10. 60% на обязаловку, 10% — на развлечения, 10% — на непредвиденные траты, 10% — на долгосрочные накопления и еще 10 — на подарки и благотворительность. Тут главное правило: текущие расходы не должны забирать больше 60% дохода — тогда на все остальное останется.

Теперь по шагам. Первое — поставьте конкретную цель. Не просто «хотим копить», а, например, «за полтора года набрать полмиллиона на первоначальный взнос по ипотеке». Второе — соберите данные за последние два-три месяца: все доходы и траты. Выписки по картам, чеки, заметки в телефоне — все в дело. Третье — найдите дыры. Кофе на вынос по пять штук в месяц, подписки, которыми не пользуетесь, доставка еды вместо домашней готовки, импульсивные покупки в супермаркете. Вроде мелочи, а за месяц набегает приличная сумма. Четвертое — распределите доходы по выбранной системе, учтите сезонность: зимой больше уходит на отопление и одежду, летом — на отпуск. Начните записывать все, что приходит и уходит. Можно в приложении или в Excel. Шестое — в конце месяца сравните план с фактом. Если по какой-то категории постоянно перерасход, пересмотрите бюджет — возможно, вы заложили слишком мало.

Кстати, про ошибки. Самая частая — слишком жесткие рамки. Урезали все до нитки, через месяц сорвались и потратили еще больше. Обязательно оставляйте деньги на спонтанные покупки и развлечения. Вторая ошибка — забывают про нерегулярные расходы. День рождения друга, сломался утюг, заболел зуб — такие вещи случаются, но их почему-то не закладывают. Создайте отдельный резерв на такие сюрпризы. Третья — резкая смена системы. Если привыкли тратить раздельно, не прыгайте сразу в общий котел, начните со смешанного. И четвертое — не планируйте в одиночку. Бюджет должны составлять все взрослые члены семьи. Если один навязал, другие не будут его соблюдать.

Как защититься от кредитов? Во-первых, создайте финансовую подушку — откладывайте хотя бы десять процентов дохода, пока не накопите сумму на три-шесть месяцев жизни. Это спасет от займов при потере работы или крупных тратах. Во-вторых, простое правило: не берите в долг то, на что нет денег сейчас. Лучше подождать и накопить, чем годами платить проценты. В-третьих, разделяйте потребности и желания. Сломался холодильник — это потребность, можно взять кредит в крайнем случае. А холодильник побольше для уже работающего — желание, кредит на него — глупость.

И напоследок грамотное планирование — это не тюрьма, а свобода. Свобода от долгов, тревог и вечной гонки за деньгами. Начните уже сегодня — через год сами удивитесь, как все изменилось.

Вот что думают об этом пользователи Сети

Ирина (Москва, мамы двоих детей): «Ой, все это, конечно, правильно. Но когда у тебя двое детей и муж в командировках, никакой бюджет не помогает. У нас то кружок у старшего, то младшему форму купить, то зубы лечить. Вроде и планирую, и записываю, а все равно к концу месяца в ноль. Про подушку безопасности я вообще молчу — ее просто не из чего откладывать».

Arsen1001: «Я в такой же яме был пару лет назад. Кредитки, потребительские, потом потеря работы — и привет. Вроде умный мужик, а ума не хватило вовремя остановиться».

Амалия Н. (Казань, юрист): «Я себе год назад сказала: все, хватит. Взяла приложение, начала записывать. Первый месяц — ад, стыдно было смотреть на траты. Потом втянулась. Сейчас уже на автомате распределяю: коммуналка, продукты, обязательно 20% в копилку. И знаете, работает! За год накопила на отпуск, впервые поехала не в долг».

Ранее эксперт СМИ2 Татьяна Селютина рассказала, могут ли «копеечные» долги по налогам привести к аресту счетов. Она напомнила, что в России уже действует механизм бесспорного взыскания задолженности, сообщал «ГлагоL».

Читайте дальше

Мелания Трамп призвала превратить перемирие в Алешках в «пламя мира»

1 3
Pr Scr Rbc.ru

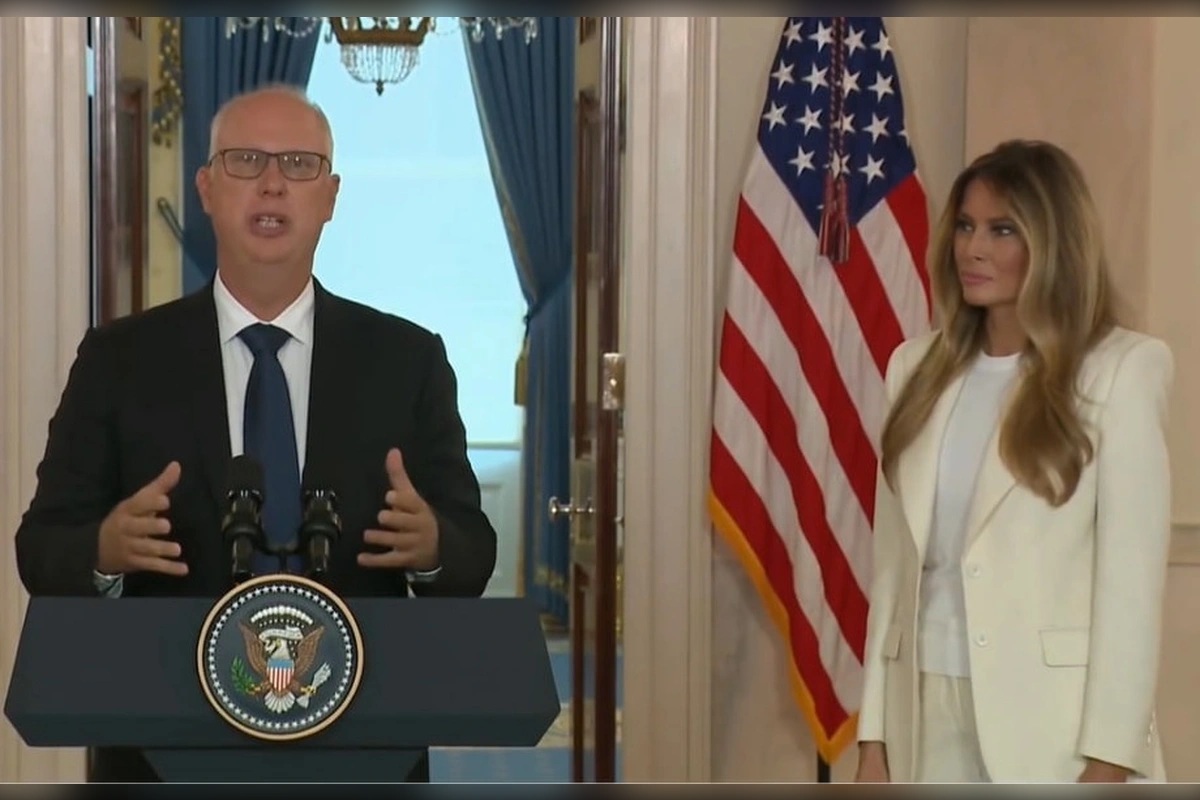
Первая леди США Мелания Трамп призвала Россию и Украину не ограничиваться временным перемирием в Алешках Херсонской области, а использовать его как первый шаг к более масштабному мирному урегулированию. Выступая в Белом доме, она выразила надежду, что успешная гуманитарная операция поможет Москве и Киеву наладить дальнейшее сотрудничество.

«Мы живем, чтобы смеяться, творить, исследовать и любить. Пусть Алешки станут той скромной искрой, которая разрастется в неугасающее пламя мира», — заявила супруга американского президента.

По ее мнению, достигнутые договоренности показывают, что Россия и Украина способны выйти за рамки кратковременного прекращения огня и продолжить совместную работу ради более долгосрочного урегулирования.

Мелания Трамп рассказала, что лично участвовала в подготовке гуманитарной миссии на каждом этапе. Соглашение о ее проведении было достигнуто 23 октября. При этом, как подчеркнула первая леди США, обе стороны проявили максимальную готовность к взаимодействию, за что она отдельно поблагодарила представителей России и Украины.

На мероприятии в Белом доме присутствовали делегации России и Украины. Москву представлял спецпредставитель президента по инвестиционно-экономическому сотрудничеству с зарубежными странами, глава РФПИ Кирилл Дмитриев. От Украины приехали руководитель парламентской фракции «Слуга народа» Давид Арахамия и уполномоченный Верховной рады по правам человека Дмитрий Лубинец.

После вступительного выступления Трамп предоставила слово Дмитриеву, а затем к трибуне вышел Арахамия. Глава РФПИ поблагодарил супругу американского президента за помощь в организации прекращения огня в Алешках и вручил ей подарок.

В конце встречи первая леди передала представителям обеих стран письма для Владимира Путина и Владимира Зеленского. Как сообщили в Белом доме, содержание посланий не раскрывается.

Ранее американская администрация заявляла, что именно Мелания Трамп выступила инициатором диалога между Москвой и Киевом, который позволил договориться о временном прекращении огня. В Белом доме назвали ее участие беспрецедентной дипломатической инициативой.

Саму гуманитарную операцию в Алешках организовали по договоренности российского и украинского омбудсменов Яны Лантратовой и Дмитрия Лубинца. Режим тишины начал действовать 27 октября и сохранялся почти шесть суток.

Юрист предупредил об ответственности за самовольное погребение питомцев

o240226.14.07
фото: freepik.com

Захоронение умершего домашнего питомца у дома или в парке может обернуться для владельца штрафом от 4 до 5 тысяч рублей. Об этом 5 ноября напомнил в беседе с «Абзацем» юрист Ярослав Остапенко. 

Специалист отметил, что останки животных относятся к биологическим отходам. Это регулируется законом «О ветеринарии».

Порядок обращения с телами домашних животных определен приказом Минсельхоза России. При этом один из утвержденных ведомством пунктов прямо запрещает захоронение домашних животных в землю. Дачные участки не являются исключением.

По словам эксперта, закон также запрещает утилизировать тело домашнего питомца в мусорный контейнер. После смерти животного владельцам необходимо обратиться в Государственную ветеринарную службу, добавил Остапенко.

Также животное можно передать на кремацию через уполномоченную организацию. В Москве и Санкт-Петербурге работают кладбища, которые предлагают услуги с соблюдением всех норм.

Ранее сообщалось, что ИИ впервые оштрафовал владельца земельного участка в Подмосковье за борщевик Сосновского. Напомним, что летом прошлого года президент Владимир Путин подписал закон, который обязывает владельцев земельных участков бороться с опасными видами растений, в том числе борщевиком.

Суд Люксембурга признал незаконным отказ в разблокировке российских активов

sud1
Фото: Chat GPT

Суд Люксембурга признал незаконным отказ местного Минфина разблокировать ценные бумаги российской компании и ее клиентов, не подпавших под санкции Евросоюза. Соответствующее решение Административный суд страны вынес 30 октября, отменив ранее установленный запрет на возврат активов.

Разбирательство касалось ценных бумаг, замороженных после введения санкций ЕС против Национального расчетного депозитария (НРД) в июне 2022 года. Российская компания, название которой не раскрывается, добивалась возвращения как собственных активов, так и бумаг своих клиентов.

За разрешением организация обратилась в Минфин Люксембурга еще в декабре 2022 года, однако получила отказ. В сентябре 2023-го ведомство вновь подтвердило свою позицию. Чиновники ссылались на статью Регламента ЕС № 269/2014, которая, по их трактовке, позволяет проводить платежи по договорам, заключенным до введения санкций, но не дает права переводить ценные бумаги.

Однако суд счел такое толкование слишком узким. В постановлении отмечается, что понятие платежа в европейском законодательстве охватывает не только денежные операции, но и возврат ценных бумаг их законным владельцам.

Суд также обратил внимание на то, что ни сама российская компания, ни ее клиенты на момент принятия спорного решения не находились под санкциями ЕС. В итоге отказ люксембургского Минфина признали незаконным и отменили.

Общий объем замороженных суверенных резервов России оценивался примерно в $300 млрд. Значительная часть этих средств находится в бельгийском депозитарии Euroclear.

В декабре 2025 года ЕС принял решение о бессрочной заморозке российских активов на €210 млрд. Позднее Банк России подал иск к Euroclear, потребовав возместить убытки от блокировки международных резервов. В мае 2026 года московский суд удовлетворил требования регулятора и постановил взыскать с бельгийского депозитария около €200 млрд.

Телеведущий «МАТЧ ТВ» Черданцев рассказал о важности игры на счет

photo 5386547657238584559 y 1
фото: Академия спортивных медиа

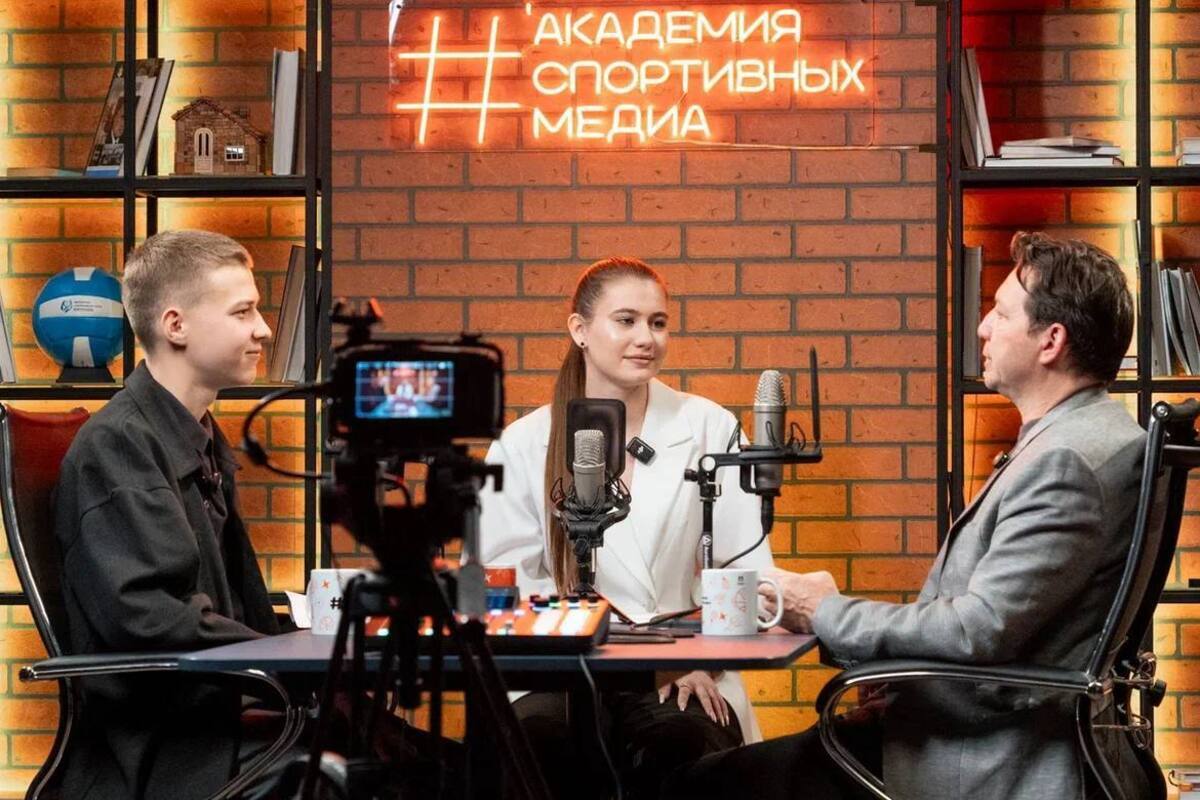
Институт «Первая Академия медиа» Плехановского университета и Московский центр воспитательных практик начали реализацию образовательного проекта «Мастерская по производству спортивного контента». Его активными участниками стали школьники и студенты колледжей, а гостями — послы школьного спорта Москвы, сообщил 5 ноября СМИ2.

В частности, посол школьного спорта Москвы, спортивный комментатор и телеведущий «МАТЧ ТВ», член Академии российского телевидения Георгий Черданцев рассказал ведущим о футболе, который стал стартом в профессии. Также он поделился особенностями своей первой работы на телевидении, рассказал о знакомствах с легендами мирового спорта и о том, почему игра на счет очень важна, а спортзал — «худшее место на Земле».

Рэп-исполнитель ST (Александр Степанов), автор гимна школьного спорта в эфире другого подкаста побеседовал с ведущими о музыке и кино. Также речь шла спорте в школах, на стадионах и о первой песне артиста.

Гостем еще одной беседы стал регбист, телеведущий «МАТЧ ТВ» и СТС, посол школьного спорта Москвы Василий Артемьев. Также в студии подкастов «Первой Академии медиа» поговорили с одним из самых известных спортивных журналистов страны Дмитрием Заниным.

Посмотреть подкасты можно по ссылке. 

Выдача льготной ипотеки в России рухнула втрое

405.12.19
фото: pixabay.com/skorchanov

Российский ипотечный рынок резко сбавил обороты после сентябрьского рекорда. В октябре банки выдали на 28% меньше жилищных кредитов, чем годом ранее, а выдачи по льготным программам обвалились сразу втрое.

По данным Института жилищного развития «Дом.РФ», которые приводит РБК, всего за месяц россияне оформили около 77 тысяч ипотечных кредитов на 305 млрд рублей. По сравнению с октябрем 2025 года количество выдач сократилось на 28%, а их общая сумма — на 38%.

Основной спад пришелся на ипотеку с господдержкой. По льготным программам банки выдали порядка 20 тысяч кредитов на 117 млрд рублей — втрое меньше, чем год назад.

На этом фоне рыночная ипотека, напротив, показала уверенный рост. По обычным банковским ставкам россияне взяли 57 тысяч кредитов на 187 млрд рублей. За год количество таких займов увеличилось на 30%, а их денежный объем — на 47%.

В «Дом.РФ» связывают происходящее с изменением условий семейной ипотеки. Многие заемщики поспешили оформить кредиты до вступления новых правил в силу, из-за чего часть будущего спроса пришлась на сентябрь.

С 1 октября 2026 года условия семейной ипотеки изменились. Теперь ставка зависит от количества детей и региона проживания.